


Wero
3,62.00 Beoordelingen
App-specificaties
- Versie
- 1.0.42
- Bijgewerkt op
- Licentie
- Free
- Downloads
- 1.000.000+
- Ontwikkelaar
- EPI Company SE
- Categorieën
- Financiën
- Platform
- Android, iOS
Screenshots
 Analyse door AppCompare
Bij een gedeelde rekening komt betalen zelden neer op één tik: iemand schiet iets voor, een ander wil terugbetalen en later probeert iedereen te achterhalen waar dat bedrag ook alweer voor was. Wero is een financiële app die ik in zo’n huishouden vooral zie als een mogelijke manier om betalingen onderling eenvoudiger te maken. De praktische waarde zit dan niet in grootse beloftes, maar in de vraag of iedereen ermee uit de voeten kan én de eigen financiële zaken gescheiden houdt.
Handig bij gedeelde uitgaven, zolang iedereen zijn eigen rekening bewaakt
Bij gedeelde uitgaven helpt het om eerst af te spreken wie betaalt en hoe jullie terugrekenen; een betaalapp kan die afspraak uitvoeren, maar niet voor het huishouden maken. Ik zou Wero daarom beoordelen op de praktische betaalstap én op de persoonlijke grenzen die ieder daarbij bewaakt. Dat onderscheid wordt nog belangrijker zodra één toestel door meerdere mensen wordt gebruikt.
Een alledaags gebruiksmoment: samen boodschappen of een uitstapje betalen
Stel dat één huisgenoot boodschappen afrekent en de anderen later hun deel willen overmaken. Met een betaalapp als Wero kan dat soort terugbetaling overzichtelijker aanvoelen dan losse afspraken in een groepschat. Ik vind dat vooral prettig wanneer dezelfde kleine uitgaven steeds terugkomen: een gezamenlijke maaltijd, huishoudelijke spullen of een kaartje dat iemand voor de rest heeft voorgeschoten.
De app is bedoeld als betaaloplossing en valt daarmee in de financiële categorie. Dat maakt hem iets anders dan een huishoudboekje: ik zou Wero niet kiezen omdat ik verwacht dat het automatisch gezamenlijke kosten bijhoudt, ieders aandeel berekent of een gedeeld saldo beheert. De nuttigste afspraak blijft dus buiten de app: spreek af wie betaalt, welk bedrag wordt teruggestort en waarvoor de betaling was. Zo voorkom je dat een snelle overboeking later alsnog een raadspel wordt.
Een concrete tip is om de omschrijving of context van een betaling meteen duidelijk te houden, als de gebruikte betaalstap daarvoor ruimte biedt. Denk aan “boodschappen zaterdag” in plaats van een nietszeggende herinnering. Dat is geen huishoudfunctie die ik aan Wero toeschrijf, maar een eenvoudige gewoonte die betalingen beter te volgen maakt. Zeker als er meerdere gezamenlijke uitgaven dicht op elkaar zitten, scheelt dat verwarring.
De app is gratis en wordt ontwikkeld door EPI Company SE. Wero heeft een gemiddelde beoordeling van 3,6 op basis van ongeveer 49 duizend beoordelingen en is meer dan een miljoen keer geïnstalleerd. Dat wijst op brede belangstelling, maar ik zou zo’n gemiddelde niet lezen als bewijs dat iedere bank, rekening of situatie hetzelfde werkt. Voor een betaalapp is de doorslaggevende test persoonlijker: kan ik de beoogde betaling uitvoeren op de manier die mijn huishouden nodig heeft?
Begin met persoonlijke grenzen, niet met een gedeelde telefoon
Bij financiën is een gedeeld toestel iets anders dan een gedeeld huishouden. Ik zou Wero daarom niet behandelen als een gezamenlijke gezinsaccount die iedereen zomaar kan openen. Betalingen horen bij de persoon en rekening die ze uitvoert; de rest van het huishouden kan afspraken maken over terugbetalingen zonder elkaars toegang of persoonlijke gegevens te delen.
Lezenswaardig voordat je kiest

Als meerdere mensen dezelfde telefoon gebruiken, is het verstandig eerst te bekijken hoe de app op dat toestel wordt afgeschermd en wie toegang heeft tot de ontgrendeling. Ik kan geen specifieke gezinsprofielen of gedeelde toegangsinstellingen aan Wero toeschrijven. Mijn praktische advies is juist om uit te gaan van afzonderlijke accounts en eigen toestellen waar dat kan, en nooit inlog- of beveiligingsgegevens onderling door te geven. Dat voorkomt dat een vergissing van de ene gebruiker als betaling van een ander wordt gezien.
Voor je de app inzet voor terugkerende huishoudelijke kosten, bespreek ook wat er gebeurt bij een fout bedrag of een betaling aan de verkeerde persoon. Een betaalapp maakt geld versturen gemakkelijk; dat betekent niet automatisch dat een vergissing eenvoudig ongedaan kan worden gemaakt. Controleer daarom de ontvanger en het bedrag vóór bevestiging. Bij een grotere betaling zou ik die controle niet overslaan, ook niet wanneer de ontvanger een bekende huisgenoot is.
De versie die hier wordt besproken is 1.0.42. Een versienummer vertelt op zichzelf niet welke functies beschikbaar zijn, maar het is wel nuttig om te weten dat de ervaring kan veranderen wanneer de app wordt bijgewerkt. Houd de app actueel en lees bij wijzigingen rustig de uitleg in de app, in plaats van ervan uit te gaan dat een eerder gevolgde betaalroute onveranderd blijft.
Goede coördinatie begint vóór de betaling
Wero kan binnen een huishouden helpen bij het uitvoeren van een afgesproken betaling, maar het lost de sociale kant van geld niet op. Wie betaalt de huur? Welke uitgaven worden gedeeld? Wanneer verwacht iemand een terugbetaling? Daarvoor werkt een simpele vaste afspraak vaak beter dan steeds opnieuw improviseren. Ik zou de app gebruiken voor de transactie en een gedeelde notitie of gesprek voor de verdeling, zonder te verwachten dat de betaalapp zelf als gezamenlijke administratie fungeert.
Een nuttige werkwijze is om niet elke kleine uitgave afzonderlijk meteen te vereffenen als dat voor jullie onrustig wordt. Spreek bijvoorbeeld af dat huisgenoten uitgaven verzamelen en op een vast moment onderling afrekenen. Wero kan dan de betaalstap ondersteunen, terwijl de lijst met bonnetjes of bedragen op een plek blijft waar iedereen die bewust mag inzien. Zo blijven financiële toegang en huishoudelijke planning twee verschillende dingen.
Bij een gedeelde rekening is er bovendien een belangrijk onderscheid: een gezamenlijke rekening kan al eigen regels en bevoegdheden hebben bij de bank, terwijl een betaalapp een extra route kan zijn om een transactie te doen. Ik zou eerst nagaan welke rekening daadwerkelijk wordt gebruikt en wie daar bevoegd over is. Als het doel is dat verschillende bewoners zelfstandig uit één pot betalen, is de bankrekening zelf mogelijk bepalender dan Wero. Als het doel is dat één persoon een aankoop doet en anderen terugbetalen, past de appgedachte beter.
Ook voor tijdelijke situaties — een weekend weg met vrienden, een gedeelde bestelling of een cadeau voor iemand thuis — is het handig om vooraf af te spreken wie de betaling initieert. Dat voorkomt dubbele overboekingen wanneer twee mensen denken dat de ander al heeft betaald. De betaalapp kan de overdracht ondersteunen, maar duidelijke communicatie blijft de betrouwbare oplossing voor coördinatie.
Leeftijd, vertrouwen en de rol van volwassenen
Wero heeft een PEGI 3-leeftijdsclassificatie. Die aanduiding zegt iets over de inhoudsclassificatie, maar ik zou haar niet verwarren met toestemming om zelfstandig financiële transacties te doen. Bij jongeren spelen rekeningtoegang, ouderlijke afspraken en de voorwaarden van de betrokken financiële aanbieder mee. Een lage leeftijdsclassificatie is dus geen reden om een kind zonder begeleiding betalingen te laten uitvoeren.
Voor gezinnen is vertrouwen niet alleen een kwestie van de app vertrouwen, maar ook van begrijpen wie de betaling uitvoert en vanaf welke rekening. Als een ouder een aankoop voor een kind betaalt, is het verstandig de terugbetaling of verdeling helder te bespreken in plaats van een toestel of account zonder uitleg door te geven. Dat is extra belangrijk bij een gedeelde tablet of telefoon, waar meldingen en schermtoegang mogelijk door meer dan één persoon worden gezien.
Ik zou Wero overslaan als je vooral ouderlijk toezicht, gezamenlijke budgetten of een zichtbaar overzicht voor alle gezinsleden zoekt. Die verwachtingen horen bij specifieke beheer- of budgethulpmiddelen, en ik wil zulke functies niet aan deze betaalapp toeschrijven. Voor een huishouden dat alleen een eenvoudige manier zoekt om afgesproken bedragen over te maken, kan de insteek wel passend zijn — mits de volwassenen eerst controleren of hun eigen betaalomgeving en rekening aansluiten.
Waar Wero zich onderscheidt van gebruikelijke alternatieven
De gebruikelijke alternatieven zijn vaak de betaalfunctie van je bank, contant geld of een betaalverzoek via een andere dienst. De bankapp ligt voor de hand als je alles binnen één bestaande bankomgeving wilt houden. Contant geld kan juist makkelijker zijn voor een gezamenlijke pot die iedereen fysiek beheert, al vraagt dat om discipline en een duidelijke kas. Een aparte betaalapp is aantrekkelijk wanneer je een directe digitale betaalroute zoekt, maar voegt ook een extra plek toe om rekening mee te houden.
Wero positioneert zich als een Europese betaaloplossing. Dat maakt de Europese insteek relevant voor wie juist zo’n betaalroute zoekt, maar ik zou daar niet uit afleiden dat elke gewenste ontvanger of betaalmethode automatisch beschikbaar is. Controleer bij je eerste gebruik of de mensen met wie je wilt afrekenen de benodigde aansluiting hebben en of de betaling voor jouw situatie werkt. Als iedereen al tevreden is met één bankapp en daar zonder gedoe onderling betaalt, is overstappen mogelijk geen verbetering.
Het sterkste argument vóór Wero is daarom niet dat het huishoudbeheer vervangt, maar dat het een extra optie kan zijn voor onderlinge betalingen. Het nadeel is precies de keerzijde daarvan: een extra app kan leiden tot versnippering als de ene huisgenoot Wero gebruikt, de andere alleen de bankapp en een derde liever contant afrekent. Maak eerst samen één duidelijke keuze voor gewone terugbetalingen. Anders wordt de betaalmethode zelf een nieuwe bron van afstemming.
Mijn oordeel voor een huishouden
Ik zie Wero vooral zitten voor volwassenen die regelmatig kleine of afgesproken bedragen aan elkaar terugbetalen en daarbij een digitale betaalroute willen gebruiken. Het werkt als onderdeel van een huishoudelijke afspraak, niet als vervanging voor die afspraak. Spreek af wie de betaling doet, controleer ontvanger en bedrag, en houd een eenvoudige notitie bij wanneer de uitgaven anders lastig terug te vinden zijn.
Wie één rekening voor iedereen wil beheren, een gedeeld budget nodig heeft of toezicht voor kinderen verwacht, kan beter eerst kijken naar de mogelijkheden van de bank of een hulpmiddel dat nadrukkelijk voor dat doel is gemaakt. Wie alleen af en toe een rekening deelt, kan ook prima bij de vertrouwde bankapp blijven. Mijn aanbeveling is dus bewust voorwaardelijk: probeer Wero als de Europese betaalroute aansluit op jullie manier van afrekenen, maar maak er geen gezamenlijke gezinsrekening van in je hoofd.
Als betaalapp heeft Wero een duidelijke plek in een huishouden waar terugbetalingen anders telkens via berichten en losse afspraken lopen. De beste ervaring krijg je wanneer ieder zijn eigen financiële toegang behoudt en de groep vooraf helder afspreekt wat gedeeld wordt. Voor mij is dat de kern: gebruik Wero voor de betaling, en gebruik duidelijke afspraken voor alles wat die betaling onderling betekent.
Voordelen
- Geld overmaken kan direct via je bank
- zonder apart saldo op te waarderen.
- Je kunt betalingen starten met contactgegevens
- zoals een telefoonnummer.
- Wero is bedoeld voor grensoverschrijdende betalingen binnen Europa.
- De app is gekoppeld aan deelnemende banken en hun betaalrekeningen.
- Een betaling bevestigen verloopt via de beveiliging van je eigen bank.
Nadelen
- Je bank moet Wero ondersteunen om de dienst te kunnen gebruiken.
- De beschikbaarheid en functies verschillen per land en bank.
- Ontvangers moeten Wero gebruiken of via een deelnemende bank bereikbaar zijn.
- Niet iedere winkel of online aanbieder accepteert Wero als betaalmethode.
- Je hebt een internetverbinding nodig om betalingen te versturen of te ontvangen.
Veelgestelde vragen over Wero
Wat is Wero en waarvoor kun je de app gebruiken?
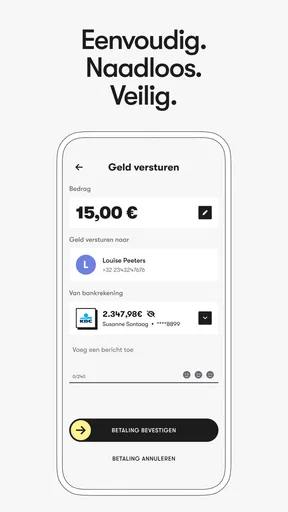
Wero is een Europese betaaldienst waarmee je geld kunt overmaken en betalingen kunt doen via deelnemende banken en financiële apps. Afhankelijk van je bank en land kun je de app gebruiken om geld naar andere gebruikers te sturen, bijvoorbeeld met hun telefoonnummer, of om online af te rekenen bij winkels die Wero ondersteunen. Welke functies beschikbaar zijn, hangt af van de uitrol en de ondersteuning door jouw bank.
Kan ik Wero gebruiken met mijn bank en in mijn land?
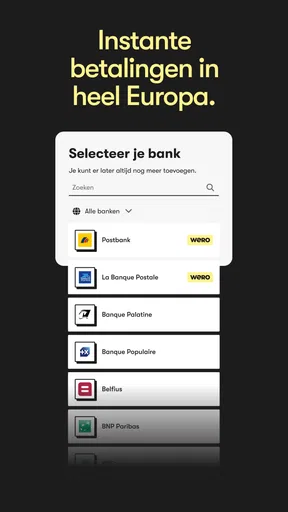
Dat hangt af van de deelnemende banken en de beschikbaarheid van Wero in jouw land. Controleer vóór het downloaden of jouw bank Wero ondersteunt en of de dienst al voor jouw rekening is geactiveerd. Ook kunnen bepaalde functies, zoals betalingen aan webwinkels of overboekingen naar contacten, per land of bank verschillen. Raadpleeg daarom de informatie van Wero en je bank voor de actuele beschikbaarheid.
Hoe stel ik Wero in en heb ik een aparte rekening nodig?
In de meeste gevallen koppel je Wero aan een bestaande bankrekening via de app van een deelnemende bank of via de Wero-app, afhankelijk van wat in jouw land wordt aangeboden. Je hebt doorgaans geen aparte Wero-rekening nodig, maar moet je identiteit en bankgegevens mogelijk bevestigen. Volg alleen de officiële installatie- en verificatiestappen en controleer zorgvuldig welke rekening als betaalrekening wordt ingesteld.
Zijn betalingen met Wero veilig en kan ik een overboeking terugdraaien?
Wero is bedoeld voor betalingen via deelnemende financiële instellingen en kan beveiligingsmaatregelen gebruiken zoals apparaatverificatie en bevestiging van betalingen. Controleer altijd de naam en gegevens van de ontvanger voordat je een betaling goedkeurt. Een eenmaal uitgevoerde overboeking kan niet altijd eenvoudig worden teruggedraaid. Neem bij een fout, vermoeden van fraude of onbekende betaling onmiddellijk contact op met je bank en volg diens instructies.
Zijn er kosten verbonden aan Wero en werkt de app op Android en iPhone?
Of Wero gratis is, kan afhangen van je bank, het soort betaling en de voorwaarden die in jouw land gelden. Controleer daarom de tarieven van je bank voordat je de dienst gebruikt; eventuele kosten staan doorgaans in de betaalinformatie of voorwaarden. Wero is bedoeld voor mobiele apparaten, maar beschikbaarheid en functies kunnen verschillen tussen Android en iOS. Download de app uitsluitend uit de officiële appwinkel en controleer de uitgever.


